
Cours gratuit
Sélection adverse et Aléa moral
Identifier et distinguer ces deux formes d'asymétrie d'information qui mènent aux défaillances du marché. Comprendre leurs conséquences à travers des exemples comme le marché des voitures d'occasion ou celui des assurances.
Duree estimee : 15 min
L'asymétrie d'information
Dans le modèle idéal de concurrence parfaite, l'information est transparente : tout le monde connaît la qualité et le prix des produits. Cependant, dans la réalité, cette condition est rarement respectée.
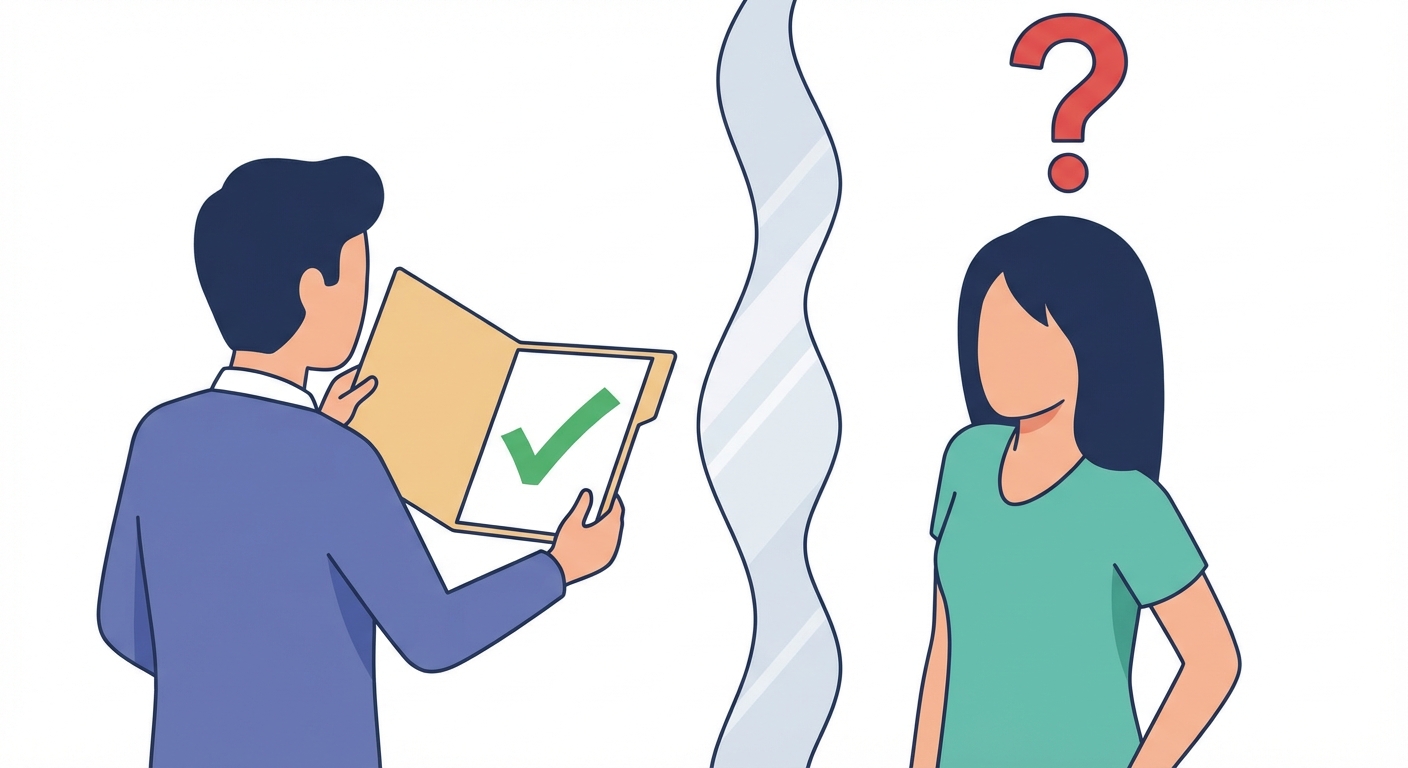
Il y a asymétrie d'information quand, lors d'un échange, l'un des participants dispose de plus d'informations que l'autre. Par exemple, un vendeur connaît souvent mieux les défauts de son produit que l'acheteur.
La sélection adverse (avant le contrat)
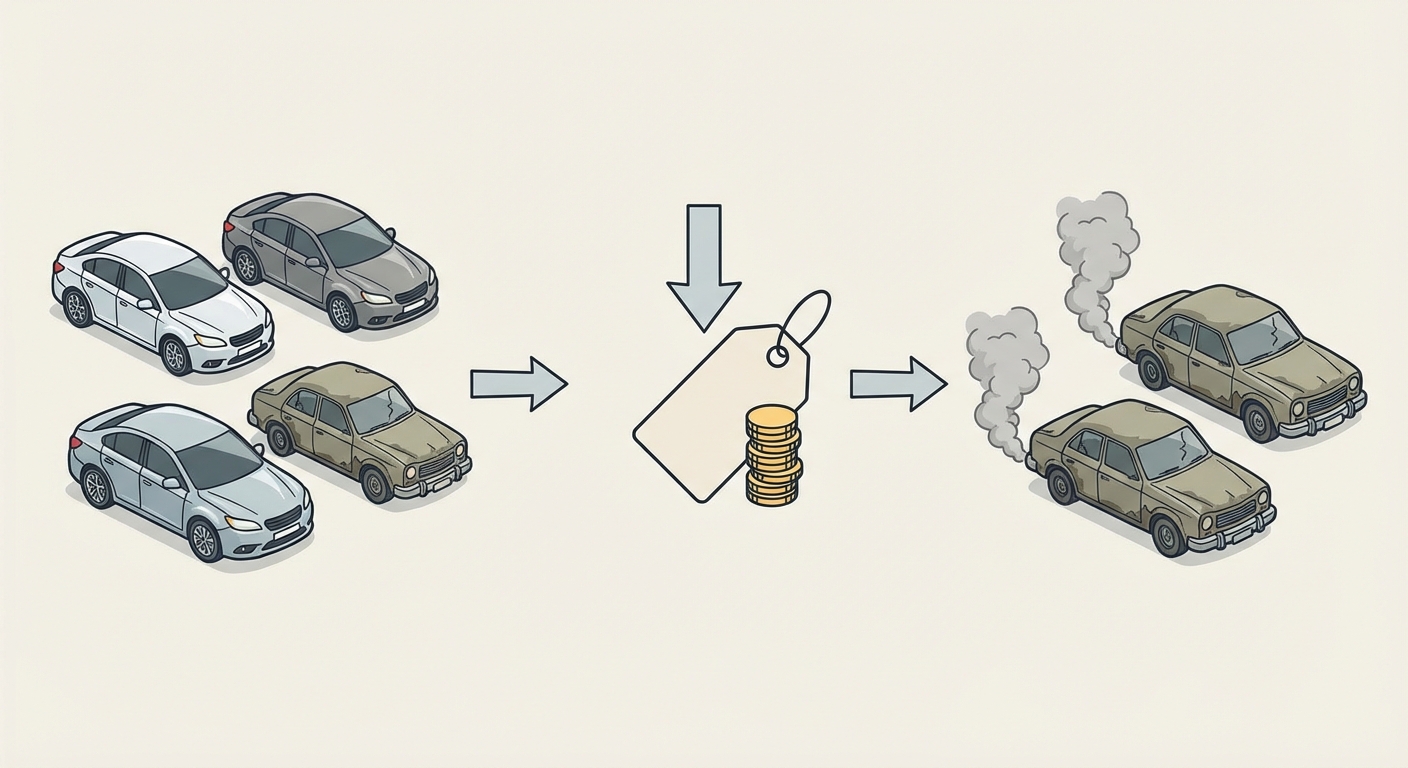
La sélection adverse est un problème d'information cachée qui survient avant la transaction. L'acheteur ne peut pas distinguer les bons produits des mauvais.
Craignant de tomber sur un tacot, l'acheteur propose un prix moyen. Ce prix est trop bas pour les vendeurs de voitures de très bonne qualité, qui préfèrent se retirer du marché. Il ne reste alors en vente que les mauvaises voitures.
L'aléa moral (après le contrat)
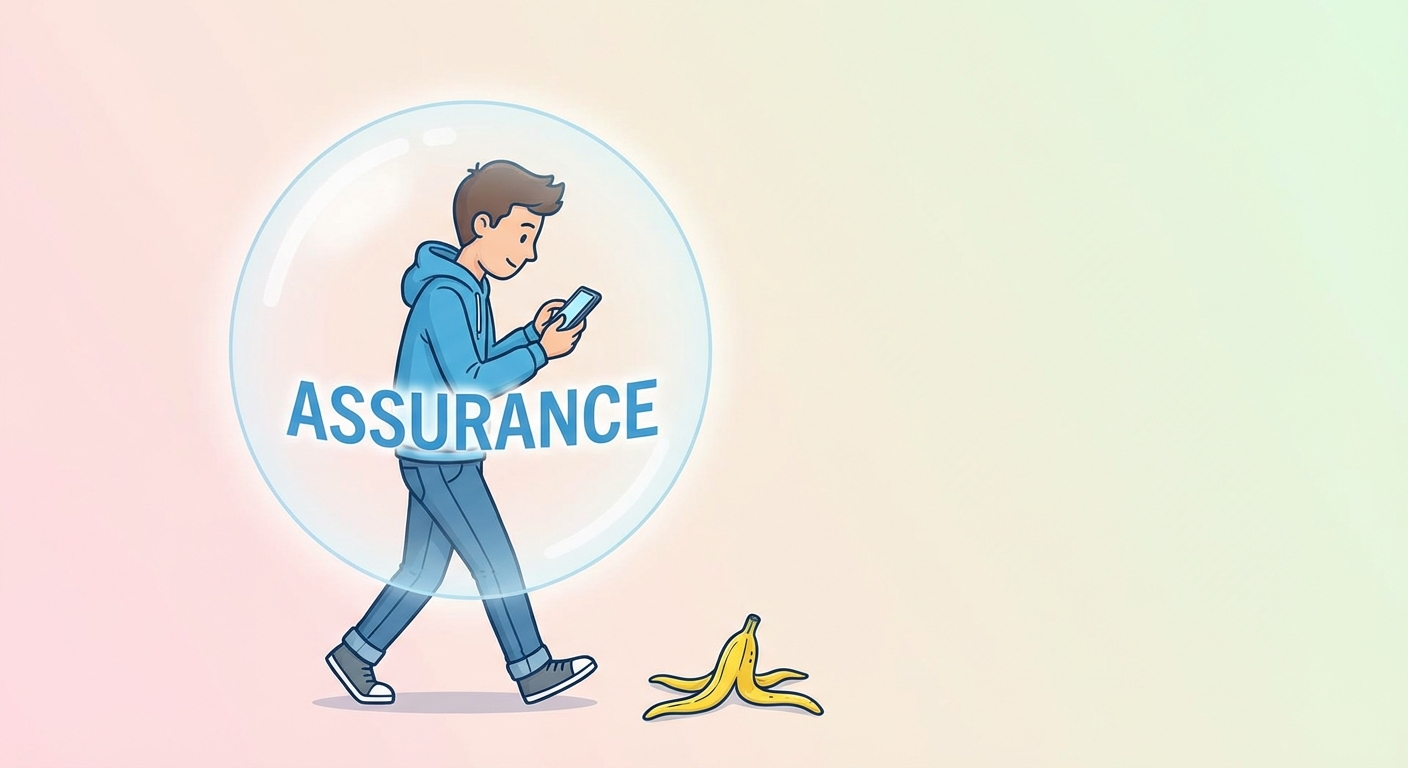
L'aléa moral (ou risque moral) concerne une action cachée qui survient après la signature du contrat. Un agent change son comportement car il se sait couvert ou mal surveillé.
Les solutions aux défaillances
Pour éviter que le marché ne disparaisse ou ne fonctionne mal, des dispositifs sont mis en place par l'État ou les entreprises.
Contre la sélection adverse, il faut révéler l'information. On utilise des labels (Bio, Label Rouge), des garanties, ou le contrôle technique obligatoire. L'État peut aussi imposer une assurance obligatoire pour mutualiser les risques.
Contre l'aléa moral, il faut responsabiliser les agents. Les assureurs utilisent la franchise (une somme reste à payer par l'assuré) ou le système de bonus-malus pour inciter à la prudence.

Entraînement officiel
Prêt à relever le Défi 5?
Mets tes nouvelles connaissances à l'épreuve : survis aux 10 questions du chapitre avec 5 vies et 20 secondes par manche !
