
Cours gratuit
Gérer les risques : Mutualisation et Diversification
Distinguer les principes de gestion collective des risques : la mutualisation (partage du coût entre membres d'un groupe) et la diversification (répartition sur plusieurs supports ou activités).
Duree estimee : 20 min
Comprendre le risque et notre attitude
Imagine que tu possèdes un smartphone coûteux. Il peut tomber et se briser : c'est un événement incertain entraînant une perte. Tu es donc "exposé" à ce risque, mais ton exposition varie selon ton usage (chantier vs bureau).
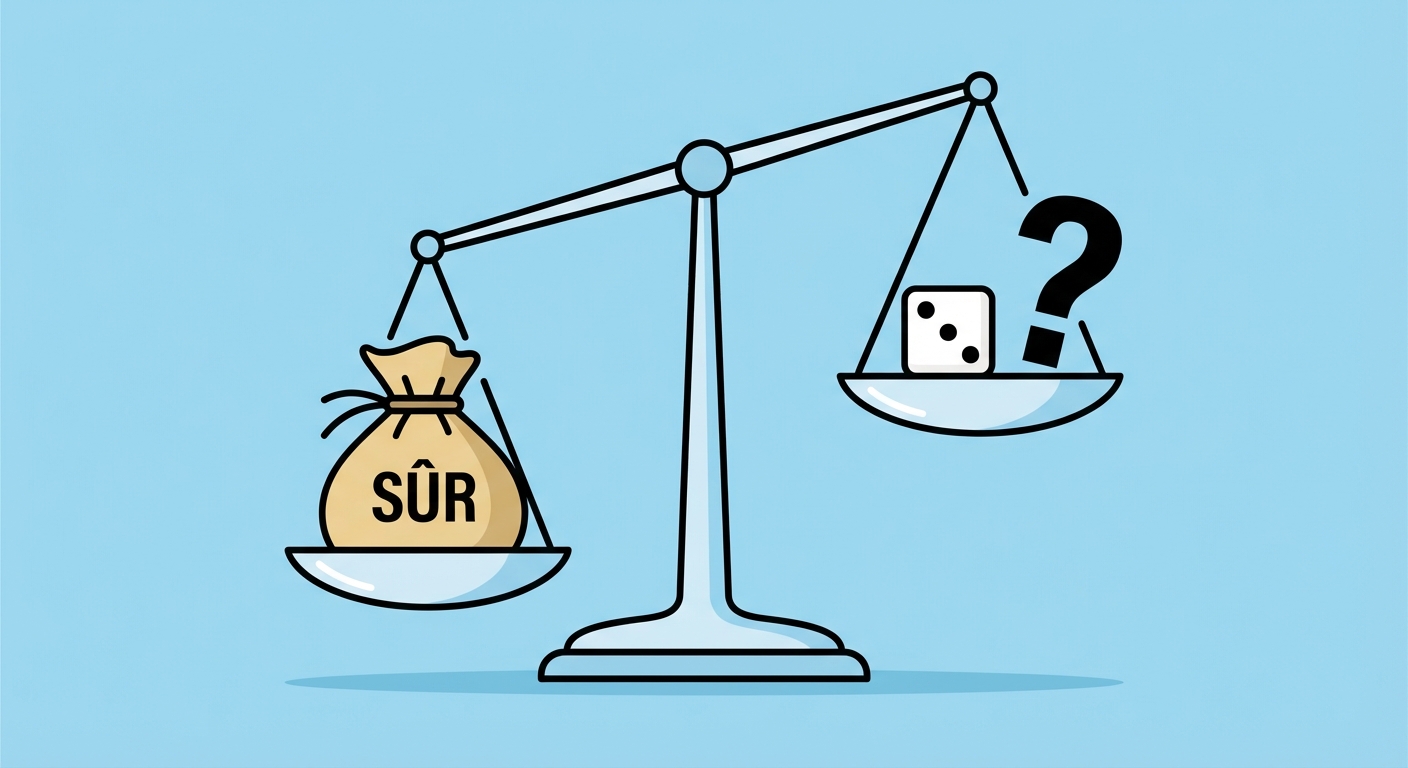
Face au risque, notre attitude dépend de deux choses : notre perception (on surestime souvent les risques spectaculaires comme l'avion) et notre aversion au risque. La plupart des gens préfèrent un gain sûr à un gain aléatoire : c'est l'aversion au risque.
Agir individuellement : Prévention et Diversification
Avant de s'assurer, on peut agir seul. La prévention consiste à réduire la probabilité qu'un risque survienne (ex: conduire prudemment) ou à en limiter la gravité (ex: mettre sa ceinture de sécurité).
La diversification consiste à répartir les risques sur plusieurs activités. Si un problème survient sur l'une, les autres compensent la perte. C'est un principe clé pour gérer son patrimoine ou ses sources de revenus.
Illustration en cours de conception
Illustration du principe de diversification.
Agir collectivement : La Mutualisation
Certains risques sont trop lourds pour être gérés seul (incendie, maladie grave). On passe alors d'un risque individuel à un risque collectif grâce à trois types d'institutions : la famille, les sociétés d'assurance et l'État.
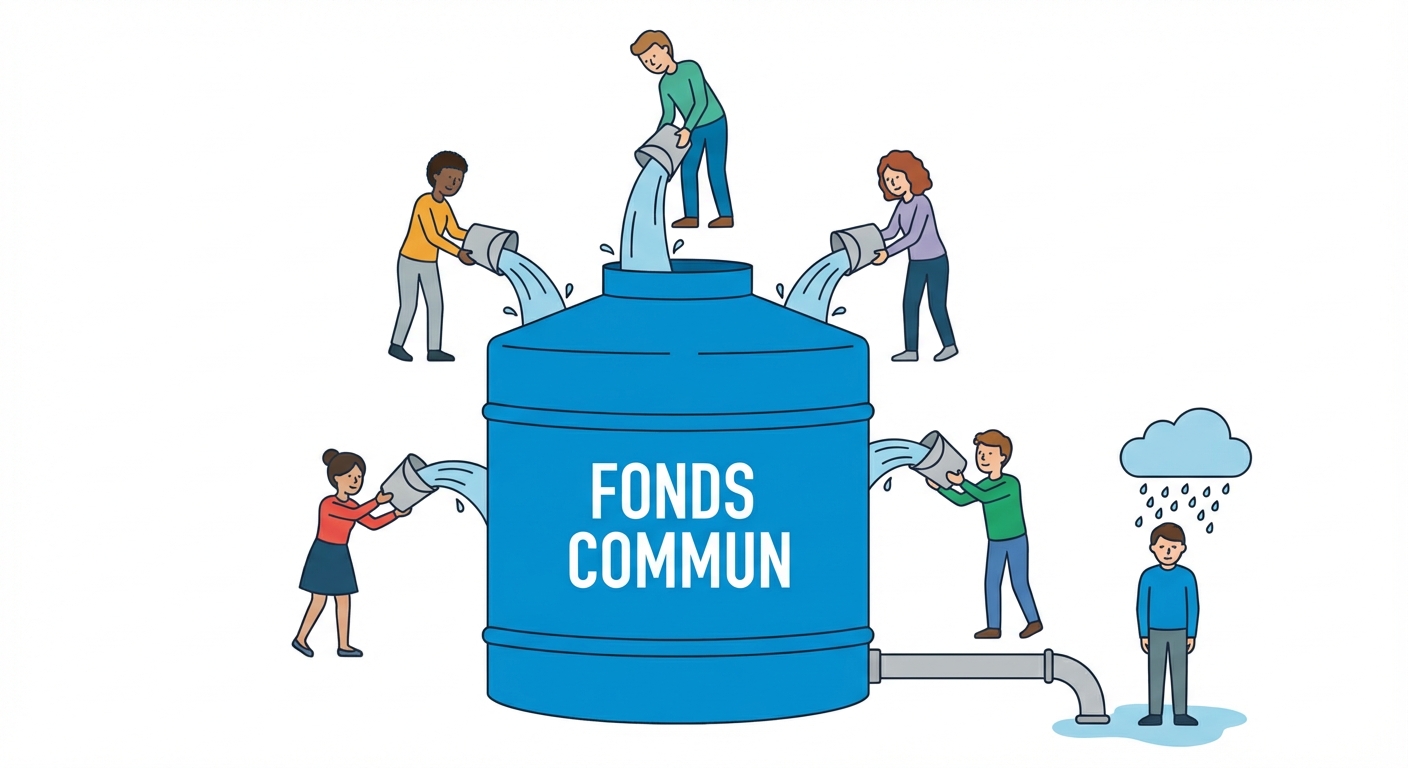
Dans le modèle de l'assurance privée, tu payes une somme fixe (la prime) pour être indemnisé en cas de problème. L'assureur mutualise les risques de milliers de clients : il est statistiquement peu probable que tous aient un accident en même temps.
Les limites : L'Aléa Moral
Être trop bien protégé peut-il changer notre comportement ? C'est une question centrale. Si tu sais que ton vélo est assuré contre le vol, vas-tu faire aussi attention à bien l'attacher ?
C'est l'aléa moral : un changement de comportement d'un individu qui, se sachant couvert contre un risque, prend moins de précautions. Cela augmente la probabilité que le risque se réalise, ce qui coûte cher à la collectivité.
La Protection Sociale : Assurer et Assister
Pour les risques sociaux majeurs (maladie, accident du travail, chômage, vieillesse), c'est principalement la Protection Sociale (l'État) qui intervient, car le marché privé ne peut pas tout couvrir équitablement.
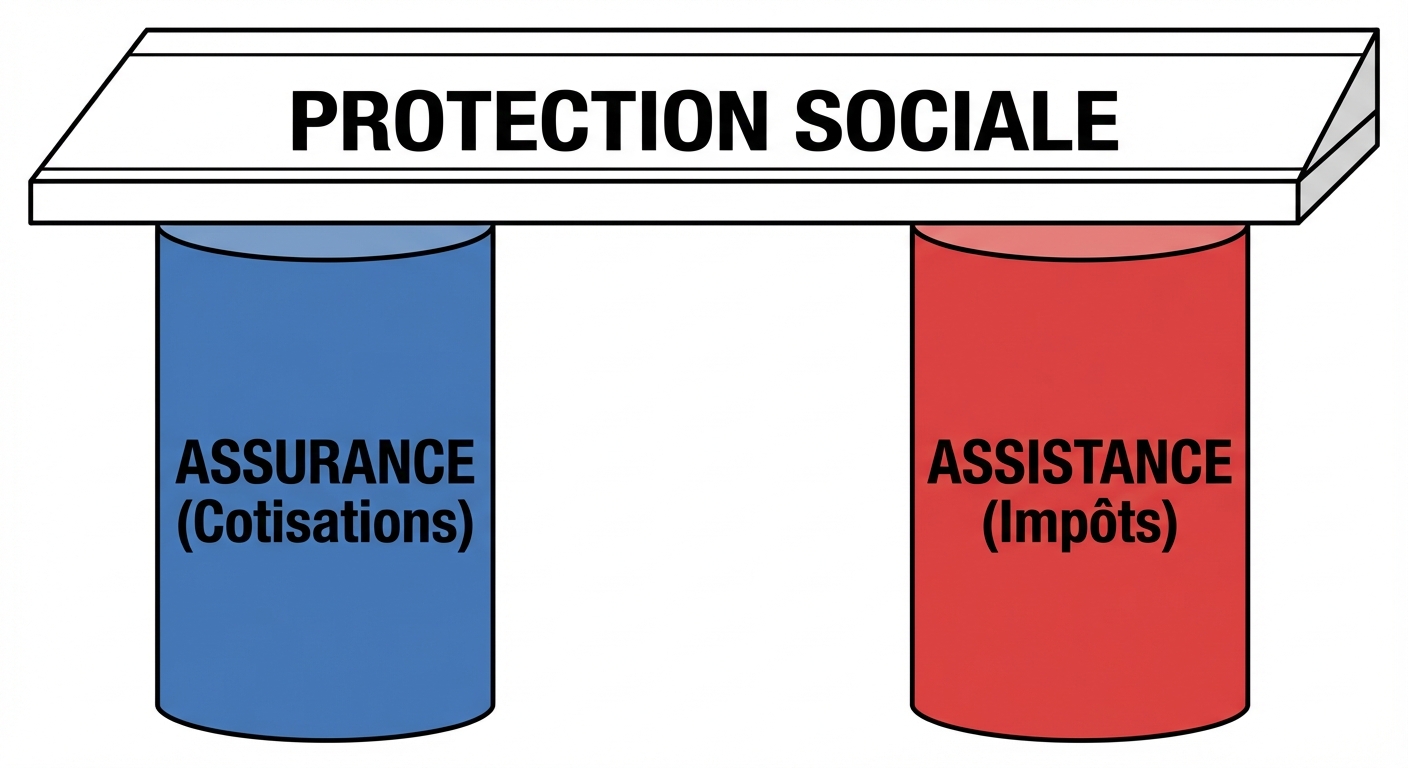
Le système français combine deux logiques. L'assurance sociale protège contre la perte de revenu (ex: chômage, retraite) en échange de cotisations. L'assistance sociale lutte contre la pauvreté (ex: RSA) par solidarité nationale, sans condition de cotisation préalable.

Entraînement officiel
Prêt à relever le Défi 5?
Mets tes nouvelles connaissances à l'épreuve : survis aux 10 questions du chapitre avec 5 vies et 20 secondes par manche !
