
Cours gratuit
Le rôle de la Banque Centrale
Comprendre la fonction de la Banque Centrale dans le pilotage du taux d'intérêt sur le marché monétaire. Analyser les effets de ses interventions sur le coût du crédit, l'inflation et l'activité économique.
Duree estimee : 20 min
La banque des banques
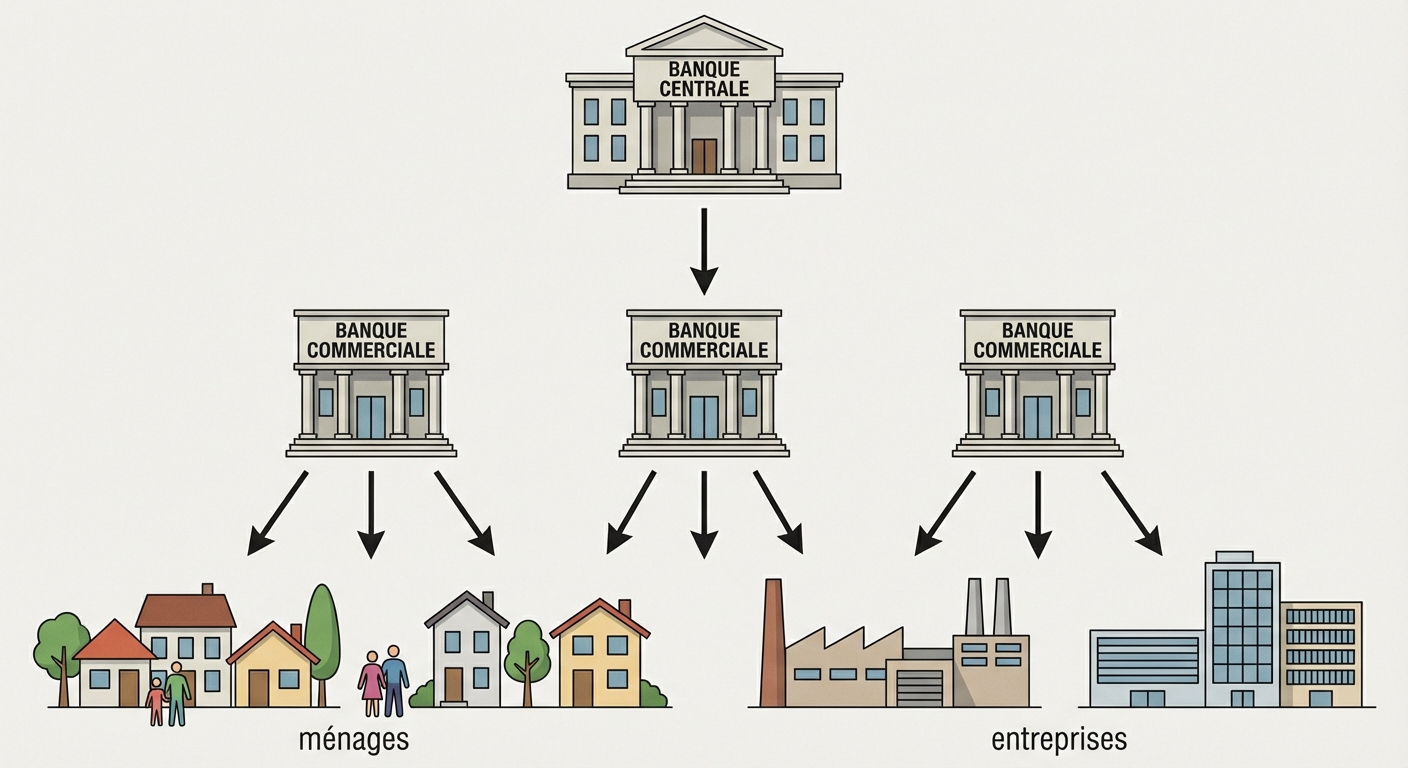
Quand tu as besoin d'argent, tu vas voir ta banque commerciale. Mais vers qui se tourne ta banque quand elle a besoin de liquidités pour effectuer des virements ou fournir des billets ? Elle doit s'adresser à sa propre banque.
Cette institution s'appelle la Banque Centrale (comme la BCE pour la zone euro). On la surnomme la « banque des banques ». Elle gère la monnaie de la zone et assure le bon fonctionnement du système bancaire.
Le pilotage par les taux directeurs
Pour se procurer des liquidités (monnaie centrale), les banques commerciales empruntent sur le « marché monétaire ». Cet emprunt n'est pas gratuit : elles doivent payer un intérêt à la Banque Centrale.
La Banque Centrale fixe le prix de cet argent via ses « taux directeurs ». C'est son outil principal : en modifiant ces taux, elle rend le coût de l'argent plus ou moins cher pour les banques commerciales.
Réguler l'inflation et l'activité
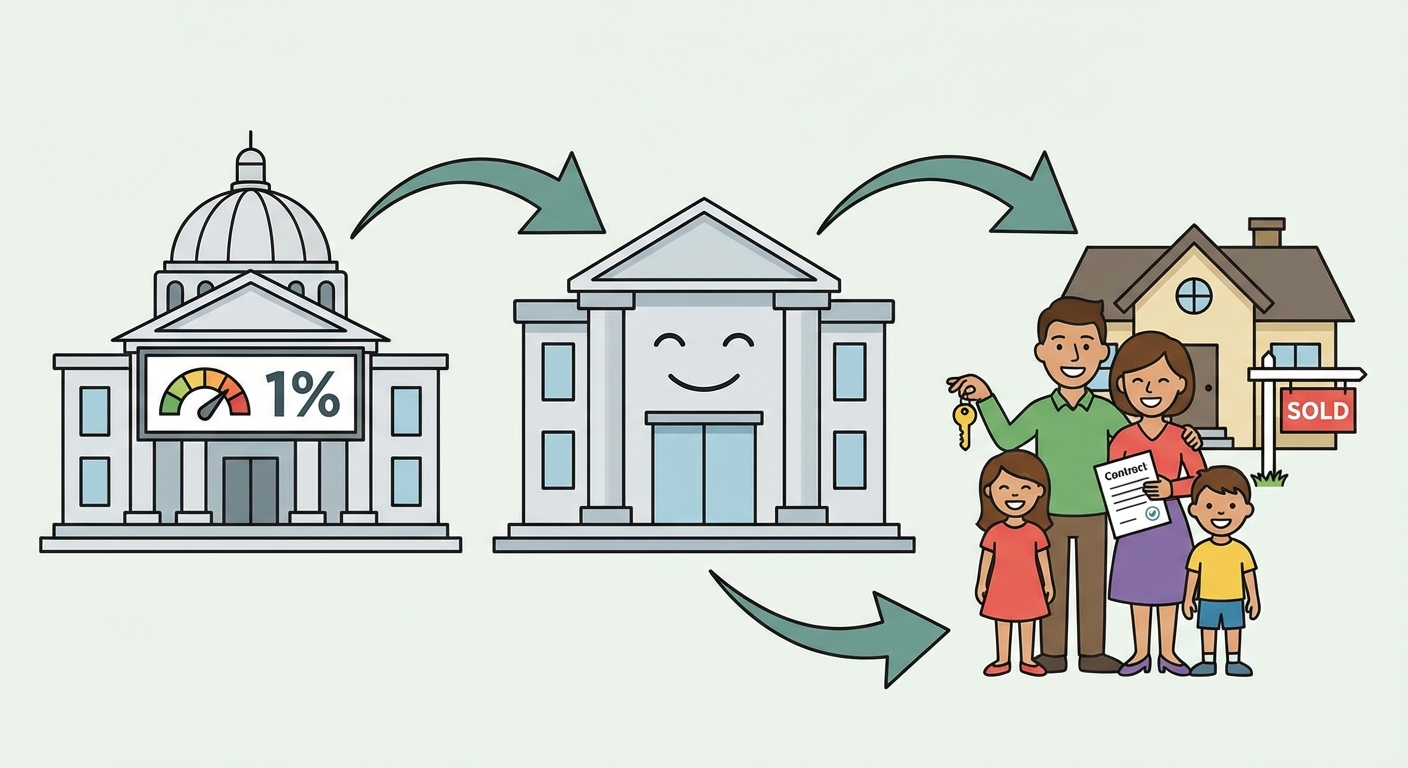
Pourquoi changer les taux ? L'objectif prioritaire de la Banque Centrale est la stabilité des prix (maîtriser l'inflation). Elle cherche aussi à soutenir l'activité économique (croissance).
Cas 1 : Il y a de l'inflation (les prix montent trop). La Banque Centrale augmente ses taux. Les banques commerciales répercutent cette hausse sur leurs clients. Résultat : on emprunte moins, la création monétaire ralentit, la demande baisse et les prix se stabilisent.
Cas 2 : La croissance est faible. La Banque Centrale baisse ses taux. Le crédit devient moins cher. Les ménages et entreprises empruntent pour consommer et investir. La création monétaire augmente, ce qui relance l'économie.
Attention aux pièges !

Entraînement officiel
Prêt à relever le Défi 5?
Mets tes nouvelles connaissances à l'épreuve : survis aux 10 questions du chapitre avec 5 vies et 20 secondes par manche !
