
Cours gratuit
La création monétaire : d'où vient l'argent ?
Comprendre le mécanisme par lequel les banques commerciales créent de la monnaie scripturale via le crédit (« les crédits font les dépôts »). Distinguer création et destruction monétaire lors du remboursement.
Duree estimee : 20 min
Formes et fonctions de la monnaie
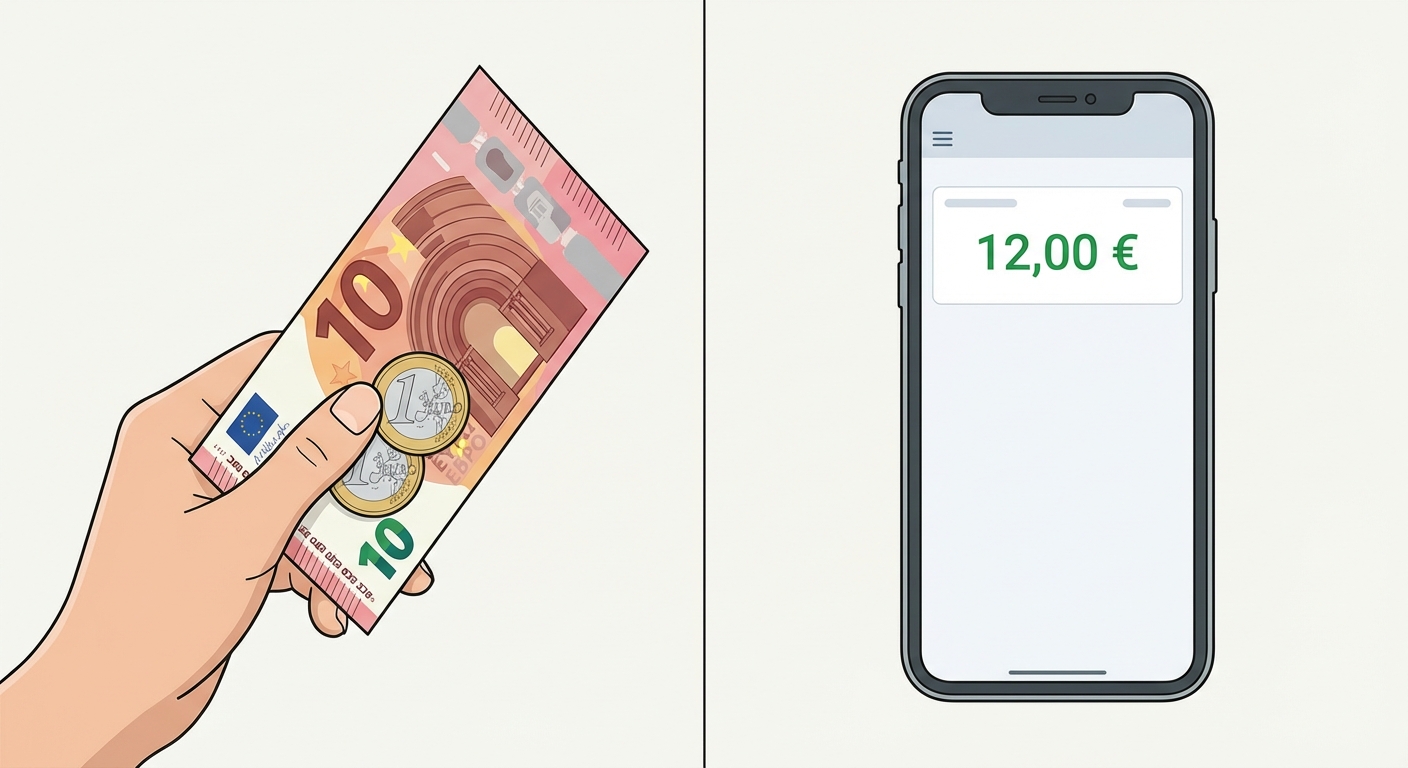
Imagine que tu achètes un sandwich. Tu peux payer avec une pièce de 2 euros ou avec ta carte bancaire. Dans les deux cas, tu utilises de la monnaie, mais elle prend deux formes différentes.
La monnaie fiduciaire correspond aux pièces et aux billets. La monnaie scripturale correspond aux écritures numériques sur les comptes bancaires (chèques, virements, paiements par carte). Aujourd'hui, la monnaie scripturale représente plus de 90 % de la monnaie en circulation.
Le mécanisme : les crédits font les dépôts
D'où vient l'argent quand une banque accorde un crédit immobilier de 200 000 euros ? Beaucoup pensent que la banque prête l'argent déposé par d'autres clients (l'épargne des uns financerait les prêts des autres). C'est faux.
En réalité, la banque crée l'argent à partir de rien (ex nihilo). Lorsqu'elle accorde un crédit, elle crédite simplement le compte de l'emprunteur par une écriture comptable. C'est pour cela qu'on dit que les crédits font les dépôts.
Le bilan comptable et la destruction monétaire
Pour visualiser cette création, on utilise le bilan de la banque. Le crédit accordé est inscrit à l'actif (c'est une créance, ce que le client doit à la banque). Simultanément, la somme est inscrite au passif (c'est le dépôt, l'argent disponible sur le compte du client).
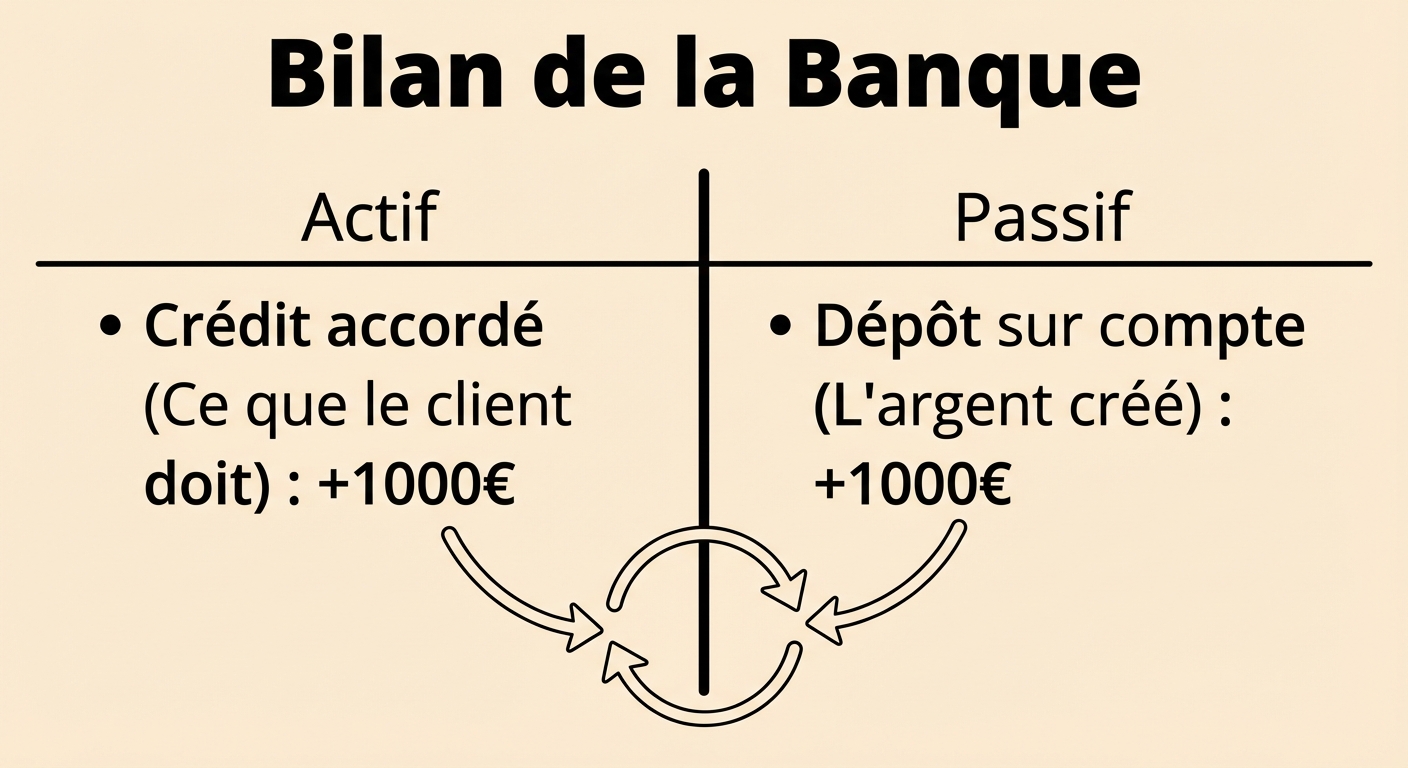
Que se passe-t-il quand le client rembourse son emprunt ? C'est l'opération inverse : la destruction monétaire. L'argent remboursé disparaît de la circulation, l'écriture comptable est annulée.
Le rôle de la Banque Centrale
Les banques commerciales ne peuvent pas créer de la monnaie à l'infini. Elles ont besoin de "Monnaie Banque Centrale" pour effectuer leurs paiements entre elles et doivent en détenir une partie en réserve. Cette monnaie spéciale, elles doivent l'emprunter à la Banque Centrale.
La Banque Centrale régule l'économie grâce aux taux directeurs. Si elle augmente ses taux, cela coûte plus cher aux banques de se refinancer. Elles répercutent ce coût en augmentant les taux des crédits pour les ménages et les entreprises.
C'est un outil puissant : augmenter les taux permet de freiner le crédit et la consommation pour lutter contre l'inflation (hausse des prix). À l'inverse, baisser les taux encourage le crédit pour relancer l'activité économique et la croissance.

Entraînement officiel
Prêt à relever le Défi 5?
Mets tes nouvelles connaissances à l'épreuve : survis aux 10 questions du chapitre avec 5 vies et 20 secondes par manche !
